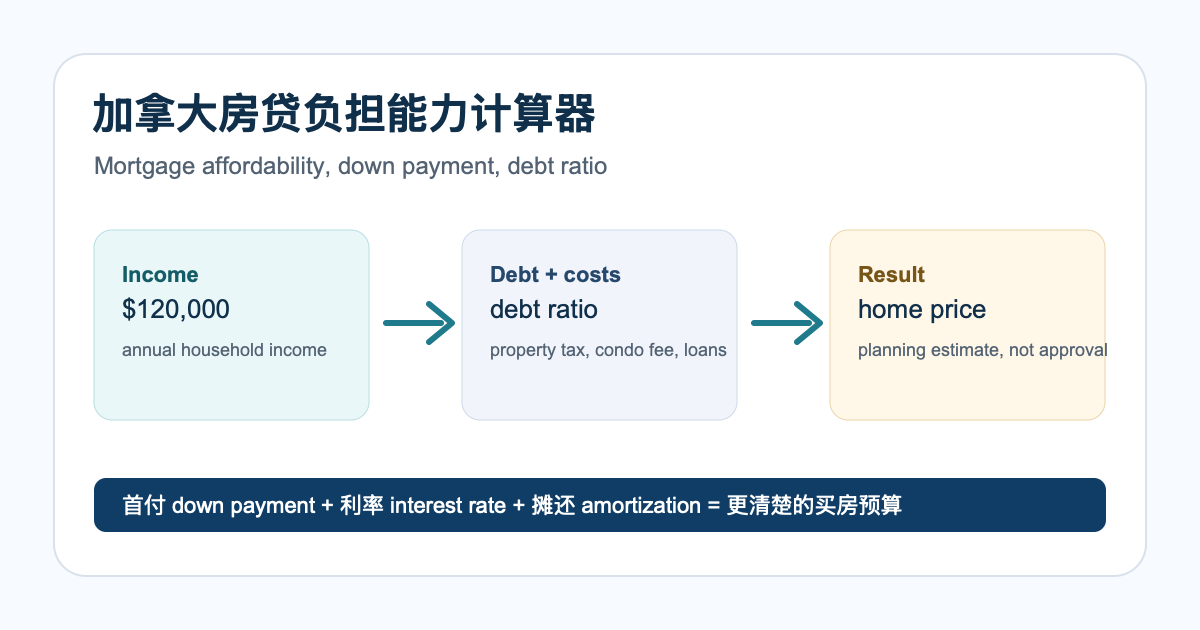
加拿大房贷负担能力计算器:首付、利率、月供一页估算(附 mortgage 英文词)
算完负担能力,下一步看房贷预批
计算器给你的是预算起点,不是银行承诺。准备和 lender 或 mortgage broker 沟通前,请接着看加拿大房贷预批英文、文件清单和 rate hold 问法,确认 income documents、down payment、credit check 和 final approval 的区别。
如果你正在想:我现在的收入,在加拿大大概能负担多少房价?这页先不用你看复杂银行文件,直接用中文把最关键的数字算出来。你会同时看到常见英文词,比如 mortgage affordability、down payment、amortization 和 pre-approval,这样以后和银行、broker 或 realtor 沟通时就不会只会算,不会说。
这不是正式贷款批准结果,而是一个给新移民做预算和准备材料的 planning tool。你可以先估算大概范围,再去准备预批(pre-approval)资料。
术语速查 / Term map
- 房贷负担能力 = mortgage affordability
- 首付 = down payment
- 月供 = monthly mortgage payment
- 债务比 = debt ratio
- 预批 = pre-approval
金额单位均为加元。4.79% 仅为可修改示例,不代表当前报价。此工具按自住、传统首付、固定利率、按月还款及最长 25 年还款期估算。
请启用 JavaScript 查看估算;无法计算时,请使用下方 FCAC 官方工具。
此计算器需要 JavaScript。请使用 FCAC Mortgage Qualifier Tool。
计算方式与适用范围
本工具按 FCAC 的预算指引,以税前收入的 39% 计算住房开支上限,并以 44% 计算住房加其他债务的上限。住房开支计入全部地税、暖气费及管理费的 50%。两个上限中取较低的可用月供,再用合同年利率加 2 个百分点与 5.25% 中较高者反推贷款容量。这里展示的是预算情景;各 lender 的核批条件可能不同。
固定利率按半年复利换算月利率:(1 + 年利率 ÷ 2)^(1/6) − 1。以每月还款和输入年限计算本金,再同时检查最低首付:房价首 50 万的 5%、其余部分的 10%;房价达到 150 万则按至少 20%。首付不足 20% 时,估算把适用的 2.8%、3.1% 或 4% CMHC 基础保费加入贷款,再检查压力测试月供容量。首付足 20% 时不加保费;如 lender 另有要求须自行确认。
这一简化情景仅适用于自住购房、传统首付及最长 25 年还款期。不覆盖出租房、非传统借款首付、30 年保险保费附加项、租赁土地、成交费用或保费省税。合资格首次买房者或新建房可能有 30 年选项;请另向 lender 核对。结果不是贷款承诺,也不是“银行一定批准”的房价。收入不稳定、信用记录、购房资格和实际支出仍需另行审核。
低首付可能先达到首付限制;高债务可能先达到月供限制。因此“月供预算”可能高于估算房价实际使用的月供。房价向下取整到加元;其他金额仅供估算。若保费需要一次付清,请另作预算,不要把本工具当作该情景的精确报价。
资料核验:2026-11-01。可使用 FCAC 官方 Mortgage Qualifier Tool交叉核对,再向贷款机构确认条件。
- FCAC: Preparing to get a mortgage
- OSFI: Minimum qualifying rate
- CMHC: General requirements
- CMHC: Mortgage loan insurance costs
- FCAC: Choosing a mortgage
- CIBC: Fixed-rate interest compounding
这个结果怎么理解?
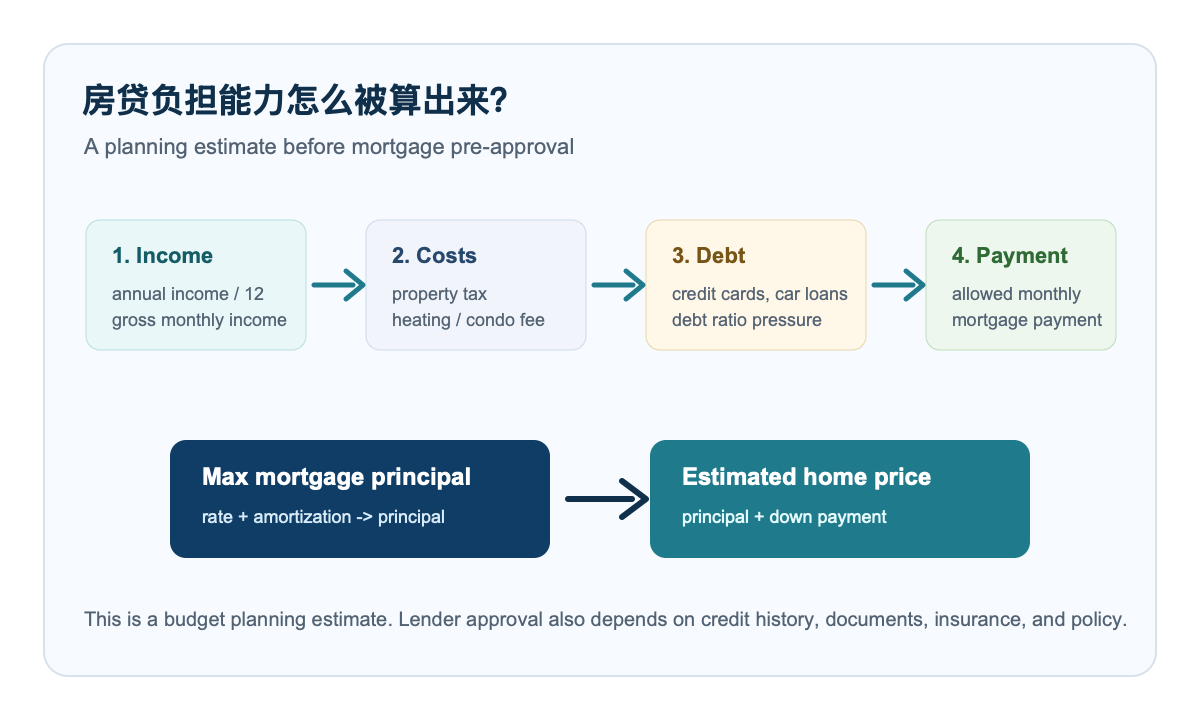
你看到的不是“银行一定会批给你多少”,而是一个比较稳的预算起点。这个工具先按 mortgage affordability 的常见思路估算:你的收入能承担多少住房支出、扣掉其他债务后还剩多少空间,然后再反推可贷款金额和大概房价。
这里的核心逻辑接近很多 lender 会先看的两个方向:住房成本占收入的比例,以及总债务占收入的比例。英文里常听到 gross debt service、total debt service、debt ratio 这些词。你不需要先背公式,但要知道 monthly debt payments、property tax、heating cost、condo fee 都会挤压可用月供空间。新移民如果刚买车、刚办信用卡分期,或者还在付学生贷款,同样收入下的 estimated home price 就可能明显变低。
如果你发现结果比预期低,最常见的原因有三个:
- 每月其他债务(车贷、信用卡、学生贷款)拉低了 debt ratio
- 利率偏高,导致同样的月供能借到的本金变少
- 地税、暖气或管理费吃掉了原本可用的月供空间
接下来你可以怎么做?
- 如果你只是刚开始看房:先用这个结果定一个预算范围。
- 如果你准备正式申请:下一步去问 pre-approval,确认 lender 需要哪些收入和资产文件。
- 如果你首付还在准备:比较不同 down payment 金额,看看房价上限变化大不大。
- 如果你还没稳定月度预算:先把 phone plan、insurance、credit card minimum payment 和其他 recurring bills 列出来,再回到 calculator 重新输入。
很多人会把 affordability calculator 当成“我最多能买多贵”的答案,但更实用的用法是做三组 scenario。第一组用现在真实收入和债务;第二组假设先还掉一部分信用卡或车贷;第三组假设 down payment 多准备 10,000 到 20,000 加元。三组结果放在一起,你会更容易判断下一步是继续存首付、减少 debt payments,还是已经可以开始联系 bank、mortgage broker 或 realtor。
常见问题 FAQ
1. 这个 calculator 和 pre-approval 有什么不同?
这个 calculator 是自己先做预算;pre-approval 是银行或 broker 按你的信用、收入文件和债务情况给出更正式的初步判断。换句话说,这页先帮你估算,再帮你开口。
2. 首付越高,一定越容易买吗?
通常是,但不只是因为总房价更高。首付更高会降低贷款本金,有时也会影响保险和月供压力。不过你也要平衡手上现金、closing costs 和应急金。
3. 为什么我收入不低,结果还是不高?
常见原因是每月其他债务、利率、地税或 condo fee 偏高。很多新移民第一次看房时会低估这些固定成本。
4. 这个结果包含所有买房成本吗?
没有。这个版本按传统首付和最长 25 年还款期估算,并在首付不足 20% 的适用情景计入 CMHC 基础保费。它不包含成交费用、保费的适用省税、搬家或装修费用,也不判断信用、身份、房屋或保险资格。请把首付输入为扣除这些预留费用后的金额。
5. 新移民信用记录短,也能参考这个结果吗?
可以参考,但真实批准还会看你的工作稳定度、信用历史、签证或身份状态,以及 lender 是否愿意接受 newcomer 文件组合。
6. interest rate 改一点,为什么 home price 差这么多?
因为同样的 monthly mortgage payment,在较高 interest rate 下会有更多钱用于利息,能支持的 principal 就会变少。看房前建议用至少两个 rate scenario 试算:一个偏保守,一个接近当前报价,这样预算不会只建立在最乐观的数字上。
延伸阅读
- 报税英文:看懂 T4、refund 和 CRA 来信
- 银行开户英文:账户类型、手续费和转账沟通
- 补税英文:payment arrangement 和 balance owing 常用句
- 请假条英文:实用学校沟通模板
如果你想让这个页面真正有用,最好的方法不是只看一次结果,而是换几个不同场景:不同首付、不同利率、不同债务水平。这样你会更快知道自己现在应该先做哪一步,是补首付、清债,还是直接准备 mortgage pre-approval。